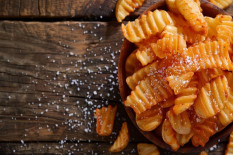
Produsen Biskuit Marie Lee Biscuits Tutup Pabrik di Malaysia
Lee Biscuits dikabarkan menutup pabrik di Johor, Malaysia, akhir Oktober 2026 setelah 92 tahun berproduksi. Simak sejarah merek biskuit Marie.
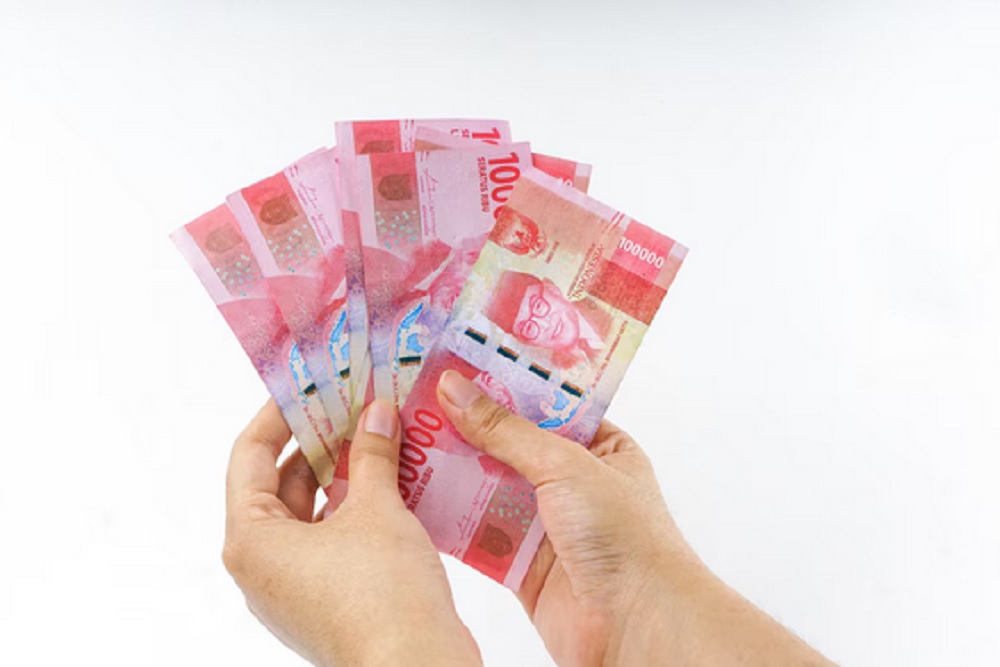
Ilustrasi rupiah. - Freepik
Harianjogja.com, JOGJA—Pengeluaran mendadak bisa mengganggu kondisi keuangan jika tidak diantisipasi sejak awal. Kehilangan pekerjaan, biaya pengobatan, hingga kendaraan yang rusak saat digunakan untuk bekerja merupakan beberapa situasi yang dapat menguras tabungan dalam waktu singkat.
Salah satu cara untuk menghadapi risiko tersebut adalah menyiapkan dana darurat. Simpanan ini berfungsi sebagai penyangga keuangan agar kebutuhan pokok tetap terpenuhi tanpa harus langsung berutang atau mencairkan investasi yang disiapkan untuk tujuan jangka panjang.
Besaran dana darurat yang ideal berbeda untuk setiap orang. Status perkawinan, jumlah tanggungan, kestabilan pendapatan, dan pengeluaran rutin menjadi sejumlah faktor yang perlu dipertimbangkan ketika menentukan target.
Mengacu pada panduan CIMB Niaga, dana darurat dapat ditargetkan sebesar enam kali pengeluaran bulanan bagi individu lajang, sembilan kali bagi pasangan menikah, dan 12 kali bagi keluarga dengan anak. Angka tersebut dapat menjadi acuan awal untuk menyusun rencana keuangan sesuai kondisi masing-masing.
Dana darurat perlu disiapkan sedini mungkin, terutama ketika seseorang sudah memiliki penghasilan. Pengumpulannya dapat dimulai dengan menyisihkan sebagian pendapatan secara rutin setiap bulan, sesuai kemampuan keuangan.
Berbeda dengan tabungan liburan atau pembelian barang yang sudah direncanakan, dana darurat ditujukan untuk kebutuhan mendesak yang sulit diperkirakan sebelumnya. Penggunaannya perlu dibatasi agar simpanan tetap tersedia ketika menghadapi kondisi yang benar-benar membutuhkan penanganan segera.
Berikut beberapa situasi yang dapat menjadi alasan untuk menggunakan dana darurat:
Kehilangan pekerjaan atau penurunan pendapatan. Simpanan dapat membantu memenuhi kebutuhan sehari-hari selama mencari pekerjaan baru atau menyesuaikan anggaran.
Biaya kesehatan mendadak. Pengeluaran untuk pengobatan yang tidak dapat ditunda bisa dibantu dengan dana yang telah disiapkan.
Kendaraan rusak. Perbaikan kendaraan yang diperlukan untuk bekerja atau menjalankan aktivitas penting dapat menjadi kebutuhan mendesak.
Kerusakan rumah akibat bencana. Dana darurat bisa digunakan untuk memenuhi kebutuhan perbaikan yang harus segera dilakukan.
Sebaliknya, belanja konsumtif atau pembelian barang yang bisa direncanakan sebaiknya tidak dibiayai dari dana darurat. Memisahkan tujuan keuangan membantu menjaga simpanan agar tidak habis sebelum diperlukan.
Target dana darurat sebaiknya dihitung berdasarkan pengeluaran esensial bulanan, bukan hanya besarnya penghasilan. Pengeluaran ini meliputi kebutuhan pokok seperti makanan, tempat tinggal, transportasi, tagihan rutin, kesehatan, dan kebutuhan anggota keluarga.
Berikut gambaran target dana darurat berdasarkan status perkawinan dan tanggungan, mengacu pada panduan CIMB Niaga.
Individu yang belum menikah dan tidak memiliki tanggungan dapat menjadikan enam kali pengeluaran bulanan sebagai target dana darurat.
Sebagai contoh, jika kebutuhan rutin mencapai Rp4 juta per bulan, target simpanan yang perlu dikumpulkan adalah Rp24 juta. Dana tersebut dapat menjadi penyangga ketika terjadi kehilangan pendapatan atau pengeluaran mendadak lainnya.
Meski belum memiliki tanggungan keluarga, individu lajang tetap berisiko menghadapi biaya pengobatan, perbaikan tempat tinggal, atau kebutuhan selama mencari pekerjaan baru.
Target Rp24 juta tidak harus terkumpul sekaligus. Menyisihkan sebagian penghasilan secara konsisten dapat membantu mencapai jumlah tersebut secara bertahap.
Setelah menikah, kebutuhan dana darurat umumnya meningkat karena pengeluaran mencakup kebutuhan rumah tangga bersama. Pasangan dapat menggunakan sembilan kali pengeluaran bulanan sebagai acuan target.
Misalnya, pengeluaran rumah tangga mencapai Rp6 juta per bulan. Dengan target sembilan kali pengeluaran, jumlah dana darurat yang perlu disiapkan adalah Rp54 juta.
Pengumpulan simpanan dapat dilakukan bersama melalui kesepakatan mengenai alokasi pendapatan masing-masing. Cara ini membantu pasangan membangun perlindungan keuangan tanpa harus membebankan seluruh target kepada satu pihak.
Pasangan juga perlu memperhitungkan risiko apabila salah satu sumber penghasilan terhenti. Dana darurat yang memadai dapat membantu memenuhi kebutuhan rumah tangga selama masa penyesuaian keuangan.
Keluarga yang memiliki anak atau tanggungan lain perlu mempertimbangkan kebutuhan yang lebih beragam, mulai dari makanan, pendidikan, hingga kesehatan. Kondisi tersebut dapat meningkatkan kebutuhan cadangan keuangan ketika terjadi keadaan tidak terduga.
Dalam panduan CIMB Niaga, keluarga disarankan menyiapkan dana darurat sebesar 12 kali pengeluaran esensial bulanan.
Jika kebutuhan pokok keluarga mencapai Rp8 juta per bulan, misalnya, target dana daruratnya adalah Rp96 juta. Simpanan tersebut dapat menjadi penyangga ketika keluarga menghadapi kehilangan pekerjaan, penurunan penghasilan, atau biaya kesehatan yang tidak terduga.
Besaran target tetap perlu disesuaikan dengan situasi masing-masing rumah tangga. Keluarga dengan satu pencari nafkah, pendapatan tidak tetap, atau tanggungan lebih banyak mungkin perlu menyiapkan cadangan lebih besar.
Selain menentukan jumlah yang perlu dikumpulkan, pemilihan tempat penyimpanan juga penting. Dana darurat harus relatif aman dan mudah diakses ketika dibutuhkan, sehingga likuiditas atau kemudahan pencairan menjadi pertimbangan utama.
Berikut beberapa pilihan tempat penyimpanan yang dapat dipertimbangkan.
Rekening tabungan khusus dapat membantu memisahkan dana darurat dari uang untuk transaksi sehari-hari. Dengan cara ini, pemilik dana lebih mudah memantau saldo dan mengurangi risiko menggunakan simpanan untuk kebutuhan yang tidak mendesak.
Pilih rekening yang mudah diakses dan perhatikan biaya administrasi maupun ketentuan penarikan agar dana dapat digunakan saat diperlukan.
Sebagian uang tunai dapat disiapkan untuk kebutuhan yang harus segera dipenuhi, terutama ketika akses ke layanan perbankan terbatas. Namun, menyimpan uang tunai dalam jumlah besar di rumah memiliki risiko kehilangan atau kerusakan.
Karena itu, jumlah uang tunai sebaiknya disesuaikan dengan kebutuhan praktis. Sebagian besar dana darurat dapat ditempatkan pada simpanan yang lebih aman dan tetap mudah diakses.
Reksa dana pasar uang dapat dipertimbangkan untuk bagian dana yang tidak harus digunakan secara langsung. Instrumen ini relatif likuid dibandingkan sejumlah jenis investasi lain, tetapi tetap memiliki risiko dan tidak menjamin nilai investasi selalu stabil.
Proses pencairannya juga dapat memerlukan waktu. Oleh sebab itu, reksa dana pasar uang sebaiknya tidak menjadi satu-satunya tempat penyimpanan dana yang harus tersedia segera.
Untuk mengantisipasi kebutuhan mendesak, prioritaskan simpanan yang dapat diakses dengan cepat. Sebelum memilih instrumen investasi, pahami risiko, biaya, serta ketentuan pencairannya.
Menentukan target saja belum cukup. Agar dana darurat benar-benar terkumpul, diperlukan kebiasaan menyisihkan penghasilan dan pengelolaan anggaran yang konsisten.
Berikut langkah yang dapat diterapkan:
Hitung pengeluaran esensial bulanan. Catat kebutuhan pokok, tagihan rutin, transportasi, kesehatan, dan kewajiban penting lainnya.
Tentukan target sesuai kondisi. Gunakan acuan enam kali pengeluaran untuk lajang, sembilan kali untuk pasangan menikah, dan 12 kali untuk keluarga dengan anak.
Sisihkan uang secara rutin. Tentukan nominal yang realistis setiap kali menerima penghasilan. Jika kemampuan masih terbatas, mulailah dari jumlah kecil.
Pisahkan dari tabungan lain. Simpan dana darurat pada rekening atau tempat khusus agar tidak tercampur dengan uang untuk liburan, belanja, atau tujuan jangka panjang.
Tingkatkan alokasi saat memungkinkan. Ketika pendapatan bertambah atau pengeluaran berkurang, pertimbangkan menambah jumlah simpanan.
Evaluasi target secara berkala. Perubahan status perkawinan, bertambahnya tanggungan, atau meningkatnya pengeluaran dapat menjadi alasan untuk menghitung ulang kebutuhan dana darurat.
Dana darurat tidak harus terkumpul dalam waktu singkat. Konsistensi menyisihkan pendapatan lebih penting daripada memaksakan target besar yang justru mengganggu kebutuhan pokok sehari-hari.
Dengan perhitungan yang realistis, pemilihan tempat penyimpanan yang sesuai, dan kebiasaan menabung secara rutin, dana darurat dapat membantu individu maupun keluarga menghadapi ketidakpastian tanpa terlalu mengganggu kestabilan keuangan.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Lee Biscuits dikabarkan menutup pabrik di Johor, Malaysia, akhir Oktober 2026 setelah 92 tahun berproduksi. Simak sejarah merek biskuit Marie.
Asita DIY menilai wisatawan makin selektif mengatur anggaran. Biro perjalanan perlu menawarkan paket beragam tanpa mengorbankan kualitas.
Leontinus Alpha Edison membawa prinsip kerja industri teknologi, mulai dari OKR hingga manajemen proyek, untuk memperkuat program pemberdayaan ekonomi masyaraka
Real Madrid menang 2-1 atas Barcelona di El Clasico. Jude Bellingham terlibat cekcok selepas laga, sementara aksi Jose Mourinho ikut disorot.
BI berencana memanfaatkan data transaksi QRIS sebagai acuan penilaian kredit UMKM. Pengguna QRIS mencapai 70,6 juta hingga kuartal III 2026.
Tiongkok mengusulkan aturan keselamatan baru untuk layar, kursi canggih, dan fitur mobil. Persyaratan tambahan direncanakan mulai 2027.