Vape Bukan Tanpa Risiko, Ini Bahaya Kandungannya bagi Paru-paru
Liquid vape mengandung nikotin, propilen glikol, perisa, dan gliserin yang berisiko memicu iritasi hingga kerusakan paru-paru.


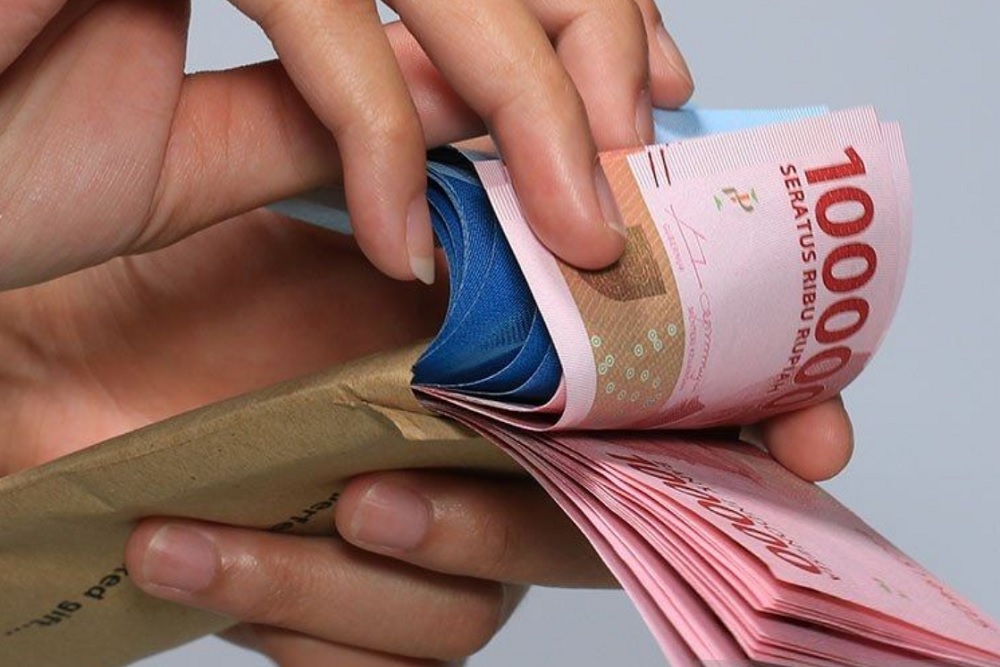
Ilustrasi uang rupiah - Antara
Harianjogja.com, JAKARTA—Menyisihkan uang untuk tabungan sering kali menjadi tantangan ketika sebagian besar gaji bulanan habis untuk memenuhi kebutuhan sehari-hari. Agar kondisi keuangan tetap terjaga, pekerja perlu mengatur pendapatan dengan membuat anggaran, menentukan prioritas pengeluaran, dan menyisihkan tabungan sejak awal menerima gaji.
Salah satu metode yang bisa diterapkan adalah pembagian anggaran 50/30/20. Selain itu, kebiasaan mencatat pemasukan dan pengeluaran serta mengevaluasi kondisi keuangan secara berkala juga membantu seseorang mengendalikan penggunaan penghasilannya.
Bank Indonesia (BI) melalui Panduan Modul Edukasi Keuangan Digital Tingkat Dasar, khususnya Modul 2 tentang Budgeting yang diterbitkan pada 2026, menjelaskan penyusunan anggaran dapat membantu masyarakat mengendalikan pengeluaran, membangun kebiasaan menabung, dan mencapai tujuan keuangan.
Sementara itu, Otoritas Jasa Keuangan (OJK) melalui buku Perencanaan Keuangan Keluarga menekankan pentingnya mengenali kondisi keuangan, menyusun anggaran, serta membiasakan diri menyisihkan sebagian penghasilan.
Berikut 10 cara mengatur gaji bulanan agar tetap bisa menabung.
1. Bagi Penghasilan dengan Metode 50/30/20
Metode 50/30/20 bisa menjadi panduan sederhana dalam mengalokasikan gaji bulanan. Berdasarkan modul edukasi keuangan BI, pembagian tersebut terdiri atas 50% untuk kebutuhan pokok, 30% untuk keinginan pribadi, serta 20% untuk tabungan dan investasi, termasuk dana darurat.
Kebutuhan pokok meliputi biaya tempat tinggal, makanan, transportasi, dan tagihan rutin. Sementara itu, keinginan pribadi dapat berupa hiburan, hobi, maupun liburan.
Pembagian tersebut tidak harus diterapkan secara kaku. Persentasenya dapat disesuaikan dengan besaran pendapatan, biaya hidup, jumlah tanggungan, dan kondisi keuangan masing-masing.
2. Tetapkan Tujuan Menabung
Menabung akan lebih terarah apabila memiliki sasaran yang jelas. Beberapa tujuan yang bisa ditetapkan antara lain mengumpulkan dana darurat, membeli rumah, membiayai pendidikan, atau mempersiapkan dana pensiun.
BI menjelaskan tujuan keuangan sebaiknya dibuat secara spesifik, terukur, realistis, relevan, dan memiliki batas waktu.
Sebagai contoh, seseorang dapat menargetkan tabungan Rp500.000 setiap bulan selama enam bulan untuk mengumpulkan dana Rp3 juta. Dengan target tersebut, jumlah uang yang harus disisihkan setiap menerima gaji menjadi lebih terukur.
3. Biasakan Mencatat Pemasukan dan Pengeluaran
Mengetahui ke mana uang digunakan merupakan bagian penting dalam mengatur keuangan. Karena itu, catat seluruh pemasukan dan pengeluaran, mulai dari gaji, pendapatan tambahan, biaya makan, transportasi, tagihan, cicilan, hingga belanja pribadi.
Dalam Modul 2 Budgeting, BI menyarankan masyarakat mencatat pendapatan dan pengeluaran secara rutin. Kebiasaan ini membantu mengetahui penggunaan uang, memantau saldo, serta menemukan pengeluaran yang masih bisa dikurangi.
Pencatatan dapat dilakukan setiap hari atau setiap minggu menggunakan buku, lembar kerja, maupun aplikasi keuangan. Struk belanja dan nota pembayaran juga bisa disimpan sebagai bahan pemeriksaan.
4. Prioritaskan Kebutuhan daripada Keinginan
Perbedaan antara kebutuhan dan keinginan perlu dipahami agar pengeluaran tidak melebihi kemampuan. BI menjelaskan pemahaman terhadap kedua hal tersebut membantu seseorang menentukan prioritas, terutama ketika pendapatan terbatas.
Biaya makan, tempat tinggal, transportasi kerja, dan tagihan listrik termasuk kebutuhan pokok. Sebaliknya, membeli gawai baru ketika perangkat lama masih berfungsi atau menambah layanan hiburan berbayar merupakan contoh pengeluaran yang dapat dikategorikan sebagai keinginan.
Dengan menyusun skala prioritas, pembelian yang tidak mendesak dapat dikurangi tanpa mengabaikan kebutuhan utama.
5. Sisihkan Tabungan Begitu Gaji Masuk
Salah satu kebiasaan yang bisa membantu meningkatkan tabungan adalah menyisihkan uang segera setelah menerima gaji. Jangan menunggu hingga akhir bulan untuk mengetahui apakah masih ada sisa penghasilan.
OJK melalui buku Perencanaan Keuangan Keluarga menyebutkan salah satu indikator kondisi keuangan yang sehat adalah kemampuan menyisihkan setidaknya 10% dari penghasilan bulanan untuk ditabung.
Persentase tersebut dapat dijadikan target awal dan disesuaikan dengan kemampuan masing-masing. Jika belum sanggup menyisihkan 10%, menabung bisa dimulai dari nominal lebih kecil kemudian ditingkatkan secara bertahap.
6. Pisahkan Rekening Tabungan dan Belanja
Mencampurkan uang belanja dengan tabungan berisiko membuat alokasi keuangan tidak terkontrol. Karena itu, memisahkan rekening berdasarkan fungsinya dapat membantu menjaga uang agar digunakan sesuai tujuan.
Rekening transaksi bisa digunakan untuk memenuhi kebutuhan rutin, sedangkan rekening lainnya dikhususkan untuk tabungan. Pemisahan ini juga memudahkan seseorang memantau perkembangan dana yang sudah dikumpulkan.
Kementerian Keuangan melalui Media Keuangan turut menyarankan agar dana darurat dipisahkan dari rekening belanja harian. Dengan demikian, uang cadangan tidak mudah terpakai untuk kebutuhan konsumtif.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


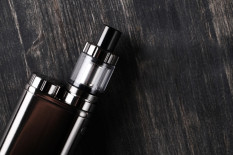
Liquid vape mengandung nikotin, propilen glikol, perisa, dan gliserin yang berisiko memicu iritasi hingga kerusakan paru-paru.
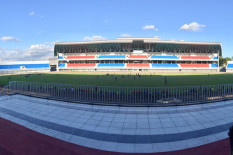
DPRD DIY menyiapkan Rp2,1 miliar untuk DED Stadion Mandala Krida pada APBD 2027. Renovasi atau pembongkaran masih menunggu kajian UGM.
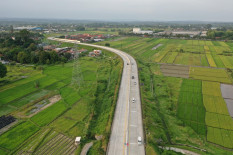
Luas lahan baku sawah Sleman turun dari 18.137 hektare pada 2019 menjadi 15.915 hektare pada 2025. Pembangunan tol turut berdampak.
Kelurahan Gowongan masih membuka layanan aduan perubahan desil kesejahteraan setiap Jumat. Warga dapat mengajukan pembaruan disertai bukti kondisi rumah.
Pemkab Klaten membuka layanan peminjaman mobil dinas Wabup untuk warga yang menikah. Layanan gratis termasuk sopir dan BBM.
Bus listrik rute Giwangan-Imogiri mulai uji coba setiap hari pukul 05.30-20.30 WIB dengan 21 titik henti.